Was 400 Euro an der Tankstelle mit dem Spielerkonto verbindet – und was nicht
 Verfügbar in DE
CashtoCode funktioniert wie ein digitaler Kassenbon für Casinogeld: kein Konto, keine Kartendaten, kein Banklogin. Bezahlt wird in bar an über 550.000 Verkaufsstellen in Deutschland, gutgeschrieben wird binnen Sekunden. Der Mechanismus selbst ist neutral. Was er auslöst, hängt davon ab, an welches Casino der Code geht – und genau dort beginnt der Unterschied zwischen erlaubtem und unerlaubtem Glücksspiel in Deutschland.
Stand der Daten: 23 September 2026; abgeglichen gegen die GGL-Whitelist (Gemeinsame Glücksspielbehörde der Länder), den CashtoCode-Anbieterhinweis sowie die jeweiligen AGB der genannten Plattformen.
- Was CashtoCode an einem deutschen Online-Casino technisch leistet – und wo es aufhört
- Die Rechtslage: GGL-Whitelist, GlüStV 2021 und die Grenze zwischen erlaubt und unerlaubt
- Spielerschutz: Limits, OASIS, LUGAS – und was davon nur für lizenzierte Anbieter gilt
- CashtoCode im Zahlungsvergleich: 400 € pro Transaktion, 550.000 Stellen, keine Auszahlung
- Die acht CashtoCode-Anbieter im Vergleich: Lizenz, Boni, Bedingungen
- Bonusumsatz im CashtoCode-Casino: Welche Spanne der Wetteinsatz tatsächlich hat
- JackpotPiraten: GGL-Slots unter einer Konzession, DGGS als Doppelnutzer
- BingBong: identische Lizenz, anderer Spielebestand
- Die Spielbank: staatlicher Anbieter mit Erlaubnis seit 2022
- Merkur: Schleswig-Holstein-Modell mit Tisch- und Live-Spielen
- Tipico Games: bekannte Marke, Slots-only
- Wunderino: GGL-Slots, bekannte Marke, CashtoCode offen
- Ice Casino: Offshore mit hohem Bonusumsatz und ohne deutsche Erlaubnis
- Slottica: zweites Offshore-Angebot ohne deutsche Lizenz
- Was die Trennung zwischen lizenziert und unerlaubt praktisch bedeutet
- Was CashtoCode nicht ersetzt: Steuern, Auszahlungen, RTP-Transparenz
- Häufige Fragen
Was CashtoCode an einem deutschen Online-Casino technisch leistet – und wo es aufhört
CashtoCode ist eine reine Einzahlungsmethode. Sie überträgt Bargeld von der Kasse eines Ladengeschäfts auf das Spielerkonto, ohne dass dabei Bank- oder Kreditkartendaten des Käufers eine Rolle spielen. Wer einen CashtoCode nutzt, legt kein Kundenkonto beim Zahlungsanbieter an und gibt keine persönlichen Finanzinformationen weiter. Die Transaktion läuft wahlweise über einen Barcode, den die Casino-Website für genau diesen Einzahlungsvorgang erzeugt und den der Kassierer an der Verkaufsstelle scannt, oder über einen zwanzigstelligen eVoucher-Code, der nach der Barzahlung auf dem Kassenbon erscheint. Beide Wege landen beim selben Ergebnis: Das Guthaben wird unmittelbar nach der Zahlung an der Kasse dem Spielerkonto beim Anbieter gutgeschrieben.
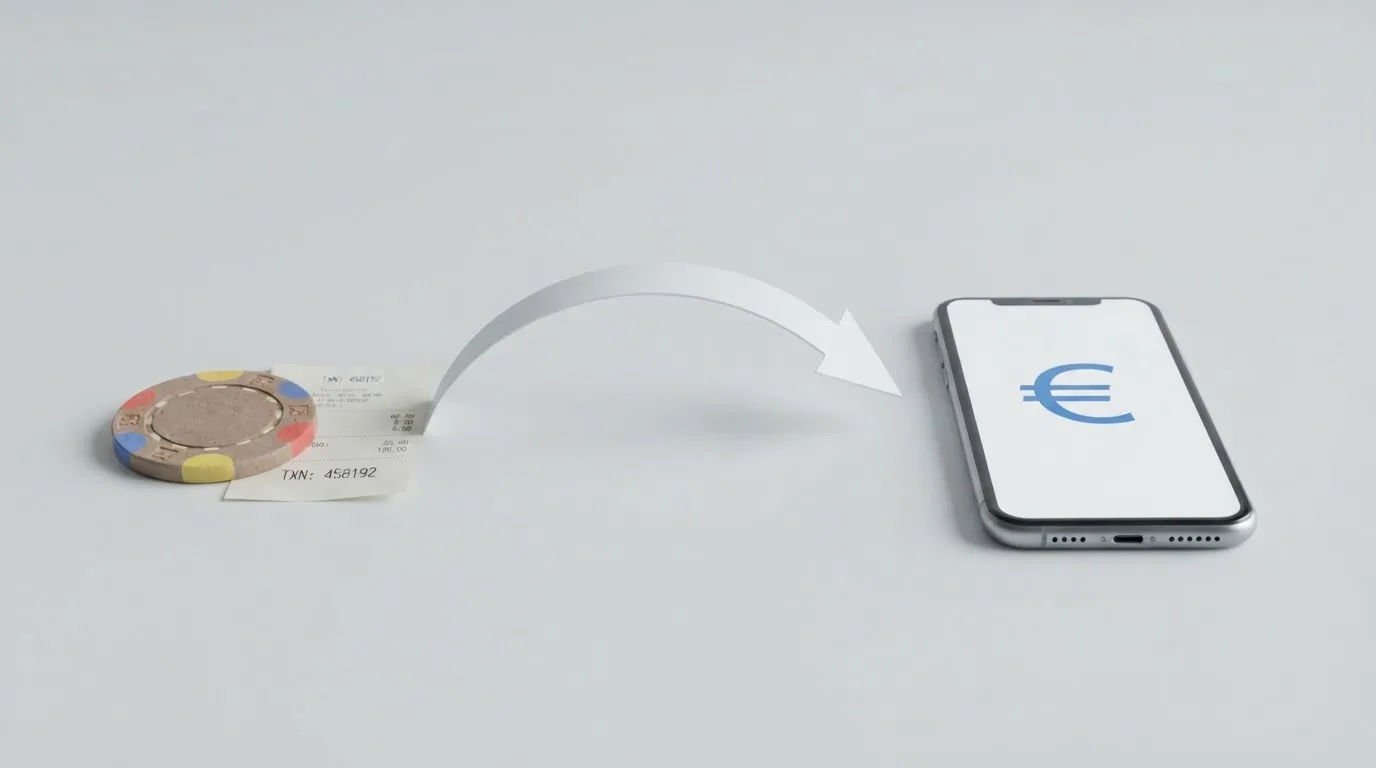
Die vier Punkte, die den Mechanismus von Online-Überweisung, Kreditkarte oder E-Wallet abgrenzen:
- Kein eigenes CashtoCode-Konto. Weder Anmeldung noch Registrierung sind nötig, weder für den Barcode- noch für den eVoucher-Weg. Der Kunde hinterlässt beim Anbieter keine Kontodaten, die mit der Zahlung verknüpft wären.
- Pro Transaktion maximal 400 € in Deutschland. CashtoCode selbst gibt diese Obergrenze für deutsche Verkaufsstellen vor. Eine cashtocode-interne Mindestgrenze nach unten gibt es nicht, doch darf das jeweilige Casino eine eigene Mindesteinzahlung festlegen.
- Keine Auszahlungsfunktion. Gewinne fließen nicht über denselben Code zurück. Wer mit CashtoCode eingezahlt hat, muss für die Auszahlung einen separaten, bereits registrierten Weg wählen – typischerweise Banküberweisung oder E-Wallet.
- Gebührenfrei aufseiten des Spielers. Bei Einzahlungen in Online-Casinos und Sportwettenanbieter erhebt CashtoCode keine Gebühr; nur in wenigen anderen Partnerbranchen wie Filesharing oder Kryptoplattformen fällt eine kleine, transparent ausgewiesene Gebühr an.
Was CashtoCode nicht leistet, ist ebenso wichtig: Die Barzahlung an der Kasse bedeutet Diskretion gegenüber dem Online-Anbieter, aber keine Unsichtbarkeit. Die Verkaufsstelle registriert die Barzahlung, und die Zahlungsdaten bleiben zwar vom Online-Anbieter getrennt, sind aber nicht ausgelöscht. Wer glaubt, mit Bargeld an der Tankette jede digitale Spur zu vermeiden, tauscht eine Datenspur gegen eine andere – die an der Ladenkasse.
Das Prinzip „anonymer Prepaid“: 50 € laut EU-Geldwäscherichtlinie
CashtoCode verweist auf die 5. EU-Geldwäscherichtlinie, nach der anonyme Online-Prepaid-Zahlungen auf 50 € pro Vorgang begrenzt sind. Die 400 € in Deutschland kommen nur zustande, weil an der Kasse eine persönliche Identifizierung erfolgt – nicht online. Anonym im Internet einzahlen geht in der EU nicht über 50 €; alles darüber läuft über die Verkaufsstelle und damit über die Identitätsprüfung an der Ladenkasse.
CashtoCode im Vergleich zu paysafecard
CashtoCode wirbt selbst mit dem Unterschied: Bei paysafecard ist ab 150 € Guthaben ein my-paysafecard-Konto Pflicht, bei höheren Umsätzen zusätzlich eine Ausweisverifizierung. Bei CashtoCode entfällt beides, weil die Verifizierung an der Kasse stattfindet, nicht online. Der Vorteil ist greifbar, der Preis dafür ist die Bindung an eine physische Verkaufsstelle.
Die Rechtslage: GGL-Whitelist, GlüStV 2021 und die Grenze zwischen erlaubt und unerlaubt
In Deutschland reguliert die GGL (Gemeinsame Glücksspielbehörde der Länder, Halle/Saale) seit dem 1. Juli 2021 den Online-Glücksspielmarkt auf Grundlage des GlüStV 2021. Sie unterscheidet zwei Erlaubnistypen:
- Virtuelle Automatenspiele (g-id 6 in der Whitelist): Online-Slots mit bundesweiter GGL-Erlaubnis.
- Online-Casinospiele (g-id 3): Tisch- und Live-Spiele, für die ausschließlich einzelne Länder eine Erlaubnis vergeben können. In der Whitelist stehen unter dieser Kategorie nur fünf Einträge, die ausnahmslos auf Landesebene angesiedelt sind.
Die Konsequenz für „CashtoCode im Online-Casino“ ist konkret: Wer Roulette oder Live-Dealer-Spiele spielen will, muss einen Anbieter mit Landeskonzession wählen – bundesweit erlaubte Slots-Anbieter dürfen kein Roulette anbieten und dürfen sich nicht „Online-Casino“ nennen (§ 22a Abs. 11 GlüStV 2021).
Was die GGL-Whitelist tatsächlich belegt – und was nicht
Die GGL führt eine Whitelist, keine Blacklist. Ein Name, der dort nicht auftaucht, ist nicht automatisch „illegal“ im Wortsinn der Behörde – die Behörde selbst schreibt ihn nicht so. Was die Whitelist belegen kann, ist präzise: ob ein Anbieter eine deutsche Erlaubnis besitzt. Wer als Spieler eine Plattform ohne Listeneintrag nutzt, bewegt sich ausserhalb des regulierten Marktes. Für die Spieler-Seite bedeutet das: Die Teilnahme an nicht erlaubtem Online-Glücksspiel ist nach § 285 StGB eine Ordnungswidrigkeit oder Straftat – bis zu sechs Monate Freiheitsstrafe oder Geldstrafe. In der Praxis verfolgt die Justiz vor allem Anbieter (§ 284 StGB, bis zu zwei Jahren), aber der Strafrahmen für Spieler existiert.
Der nicht regulierte Anteil: 23 % für 2024
Der Tätigkeitsbericht 2025 der GGL beziffert den nicht regulierten Anteil am Online-Glücksspielvolumen für 2024 auf 23 %, entsprechend einer Kanalisierungsquote von 77 %. Für 2025 veröffentlicht die Behörde selbst keine eigenständigen Kennzahlen zur Marktgrösse. Das Bild ist eindeutig: Etwas weniger als ein Viertel des Online-Glücksspiels in Deutschland läuft ausserhalb der Whitelist – bei CashtoCode als Zahlungsmittel schliesst das ausländische Marken ein, die in Deutschland keine Erlaubnis haben.
Warum CashtoCode genau an dieser Grenze interessant ist
CashtoCode funktioniert technisch an jedem Online-Casino, das die Methode einbindet – egal, ob das Casino eine GGL-Erlaubnis hat oder nicht. Die Gutschrift am Spielerkonto erfolgt unabhängig von der Lizenz des Casinos. Das macht CashtoCode zur Brücke zwischen erlaubten und unerlaubten Angeboten, und genau deshalb ist die Whitelist-Abfrage für jeden Anbieter auf dieser Seite Pflicht: Wer mit 400 € Bargeld einzahlt, muss wissen, ob das Geld auf einem regulierten Spielerkonto landet oder auf einem ohne deutsche Aufsicht.
Spielerschutz: Limits, OASIS, LUGAS – und was davon nur für lizenzierte Anbieter gilt
Wer in Deutschland legal spielt, spielt nicht „frei“, sondern innerhalb eines dichten Rahmens:
- Anbieterübergreifendes Einzahlungslimit: 1.000 € pro Monat standardmässig, erhöhbar gegen Nachweis der wirtschaftlichen Leistungsfähigkeit. Gilt kumulativ über alle GGL-lizenzierten Anbieter hinweg.
- Einsatzstufen für virtuelle Automatenspiele seit 1. Juli 2026: 1 € pro Spin für alle, 3 € ab 21 Jahren, 5 € ab 21 Jahren nach 90-tägiger Qualifikationsphase. Die Anhebung ist für Anbieter optional und gilt befristet bis 31. Dezember 2027.
- 5 Sekunden Mindestabstand zwischen Spins: gilt für Slots unabhängig von der Einsatzstufe.
- OASIS-Spielersperrdatei: jede GGL-Plattform muss vor der ersten Einzahlung abfragen, ob eine Sperre vorliegt.
- LUGAS (Limitdatei und Aktivitätsdatei): setzt das Einzahlungslimit technisch durch und verhindert paralleles Spiel bei mehreren Anbietern gleichzeitig.
- Vollständige KYC vor dem ersten Einsatz: Ausweis und Adresse werden vor der ersten Einzahlung verifiziert.
Für Offshore-Anbieter ohne GGL-Erlaubnis gilt nichts davon. Es gibt kein anbieterübergreifendes Limit, keine Sperrdatei, keine Spielpause zwischen Slots, keine KYC-Pflicht in der Form. Wer dort spielt, ist mit denselben Risiken konfrontiert, die der regulierte Markt ausdrücklich verhindern soll.
CashtoCode im Zahlungsvergleich: 400 € pro Transaktion, 550.000 Stellen, keine Auszahlung
Das deutsche Netz ist die grösste Besonderheit von CashtoCode in diesem Markt: Über 550.000 Verkaufsstellen führen die Methode – Tankstellen, Kioske, Supermärkte. Eine Vergleichszahl aus Österreich: Dort liegt die Höchstgrenze pro Transaktion bei 500 €. Die Differenz von 100 € ist kein Marketing-Detail, sondern ein Indikator dafür, wie nationale Geldwäschevorgaben das Produkt verändern.
Was CashtoCode als Zahlungsmittel für Casinos abdeckt – und wo es aufhört
| Funktionsmerkmal | Ausprägung bei CashtoCode DE |
|---|---|
| Maximale Einzahlung pro Transaktion | 400 € |
| Verfügbare Vertriebsstellen | über 550.000 (Tankstellen, Kioske, Supermärkte) |
| Anmeldung beim Zahlungsanbieter | nicht erforderlich |
| Angabe von Bank- oder Kreditkartendaten | nicht erforderlich |
| Gebühren für den Käufer | keine bei Glücksspielanbietern |
| Auszahlungsfunktion | nicht vorhanden |
| Gutschrift auf dem Spielerkonto | unmittelbar nach Barzahlung |
| 5-Sekunden-Intervall an Slots | unabhängig vom Zahlungsmittel, gilt für GGL-Anbieter |
Die Tabelle fasst zusammen, was CashtoCode leistet, ohne Marketing zu wiederholen. Was die Tabelle nicht zeigt, ist die Reibung im Alltag: Eine CashtoCode-Einzahlung erfordert einen Weg zur Verkaufsstelle und einen Moment an der Kasse – wer spontan von zu Hause aus spielen will, muss vorher planen. Für 100 € in bar zur Tankstelle zu fahren, ist Aufwand, der bei einer Sofort-Überweisung nicht entsteht.
Was passiert, wenn 400 € an der Kasse nicht reichen
Das Limit pro Transaktion ist hart. Wer 1.500 € einzahlen will, braucht vier separate Bargeldtransaktionen an vier möglicherweise verschiedenen Kassen. Das ist möglich, aber es zerschlägt den „eine Zahlung, ein Kassenbon“-Komfort, den CashtoCode sonst bietet. Das anbieterübergreifende Einzahlungslimit der GGL von 1.000 € pro Monat bleibt davon unberührt – wer es ausreizen will, kommt mit CashtoCode trotzdem hin, braucht aber mehrere Kassenbesuche.
Die acht CashtoCode-Anbieter im Vergleich: Lizenz, Boni, Bedingungen
Die folgende Tabelle zeigt, was sich hinter den acht Plattformen verbirgt, die im deutschen CashtoCode-Markt auftauchen – lizenziert wie unerlaubt. Die Spalten sind nicht nach „Güte“ sortiert, sondern nach den Fragen, die ein Leser tatsächlich als Erstes stellt: Steht der Anbieter auf der GGL-Whitelist, und wenn ja, mit welcher Erlaubnis? Unterstützt er CashtoCode bestätigt? Was schreibt er selbst über seine Bonusbedingungen?
| Anbieter | Lizenzstatus (GGL-Whitelist) | CashtoCode-Unterstützung | Beworbene Konditionen |
|---|---|---|---|
| JackpotPiraten | GGL-Whitelist, virtuelle Automatenspiele | bestätigt | DGGS-Betreiber; konzessionsgemässe Slot-Auswahl, OASIS/LUGAS-Pflicht |
| BingBong | GGL-Whitelist, virtuelle Automatenspiele | bestätigt | gleicher Betreiber (DGGS), separater Spielebestand mit rund 1.200 Titeln von über 15 Herstellern |
| Die Spielbank | GGL-Whitelist, staatlich (Sachsen-Anhalt-Erlaubnis) | bestätigt | Erlaubnis seit 03.11.2022; staatlicher Anbieter im Bundesland-Modell |
| Merkur | GGL-Whitelist, Online-Casinospiele eines Landes | nicht belegt | Landeskonzession für Tisch- und Live-Spiele; Schleswig-Holstein-Zuständigkeit |
| Tipico Games | GGL-Whitelist, virtuelle Automatenspiele | nicht belegt | reine Slot-Erlaubnis; CashtoCode-Integration auf der Seite nicht ausgewiesen |
| Wunderino | GGL-Whitelist, virtuelle Automatenspiele | nicht belegt | Slots-Erlaubnis; CashtoCode-Integration auf der Seite nicht ausgewiesen |
| Ice Casino | nicht auf der GGL-Whitelist | nicht belegt | Curaçao-Betreiber WhiteBox B.V.; 40× Rollover auf Einzahlungsbonus, 35× auf Freispielgewinne – Plattform in Deutschland unerlaubt |
| Slottica | nicht auf der GGL-Whitelist | nicht belegt | Curaçao-Betreiber Atlantic Management B.V., Lizenz OGL/2024/1060/0472 – Plattform in Deutschland unerlaubt |
Die Tabelle trennt bewusst. Sie mischt nicht GGL-Anbieter und Offshore-Anbieter in einer „Top-Liste“, weil die beiden Gruppen nicht vergleichbar sind: Der eine ist legal nutzbar, der andere ist es nicht. Wer die Seite nach „CashtoCode-Casino“ durchsucht, findet in Suchmaschinen oft beide Typen auf den vorderen Plätzen. Diese Tabelle macht die Trennung sichtbar.
Was die Tabelle auslässt – und warum
Die Spalte „beworbene Konditionen“ enthält dort, wo die Quellenlage dünn ist, die wesentliche Information in zwei Sätzen statt in einem ausgeschmückten Bonusabschnitt. Bei JackpotPiraten und BingBong gibt es schlicht keine Bonusdaten, die ein Vergleich rechtfertigen würde – die CashtoCode-Brücke ist hier das eigentliche Thema, nicht der Willkommensbonus. Bei Ice Casino und Slottica ist der 40-fache Rollover angegeben, weil das die einzige konkrete Zahl ist, die von Sekundärquellen tragbar erscheint; seriös prüfen lässt sie sich nur auf der Originalseite. Wer dort spielen will, liest sie selbst nach.
Bonusumsatz im CashtoCode-Casino: Welche Spanne der Wetteinsatz tatsächlich hat
Wer mit CashtoCode einzahlt, bekommt je nach Anbieter einen Bonus – und mit dem Bonus kommt die Pflicht, ihn frei zu spielen. Die Spanne, die sich aus den verfügbaren Bonusangaben ergibt:
- Untere Grenze: Anbieter mit moderatem Bonus und 30- bis 35-fachem Umsatzfactor – eher bei kleineren GGL-Plattformen oder bei Slots-only-Paketen.
- Obere Grenze: Anbieter mit 40-fachem Rollover auf den Einzahlungsbonus (Ice Casino) und 35-fachem auf Freispielgewinne (ebendort) – gepaart mit Offshore-Lizenz, ohne deutsche Aufsicht.
Was die Spanne konkret bedeutet: Wer 200 € Bonus bei 35-fachem Umsatzfactor erhält, muss 7.000 € an Slots einsetzen, bevor der Bonus in auszahlbares Geld übergeht. Bei 40-fachem Factor auf 200 € sind es 8.000 €. Bei einem Slot mit 96 % RTP entspricht das einem erwarteten Verlust von 280 € (7.000 × 4 %) bzw. 320 € (8.000 × 4 %) – der Bonus frisst also real einen erheblichen Teil seines eigenen Wertes, bevor er ausgezahlt werden kann.
Das ist die Schicht unter dem beworbenen „200-€-Bonus“: Der Zahlenwert auf der Angebotsseite ist die Zahlung, die das Casino leistet; der erwartete Verlust ist die Zahlung, die der Spieler im Gegenzug leistet. Beide Zahlen gehören zur selben Entscheidung.
Warum diese Rechnung nur eine Spanne ist
CashtoCode ändert nichts am Umsatzfactor – der wird vom Casino festgelegt, nicht von der Zahlungsmethode. Was sich ändert, ist der Rhythmus, mit dem ein Spieler eine Einzahlung tätigen kann: Mit CashtoCode ist die nächste Einzahlung ein Weg zur Verkaufsstelle entfernt, nicht ein Klick in der Banking-App. Das verlangsamt den Cashflow, was bei aggressivem Bonusjagen sowohl hilft (man neigt weniger zum Nachschub) als auch schadet (man erreicht das Monatslimit langsamer, wenn man es überhaupt erreichen will).
JackpotPiraten: GGL-Slots unter einer Konzession, DGGS als Doppelnutzer
JackpotPiraten wird von der DGGS Deutsche Gesellschaft für Glücksspiel mbH betrieben – demselben Unternehmen, das auch BingBong betreibt. Beide Plattformen stehen mit bundesweiter Erlaubnis auf der GGL-Whitelist, beide führen virtuelle Automatenspiele, beide sind OASIS- und LUGAS-pflichtig. Für den Spieler macht das den Konzern zum einzigen Akteur im deutschen Slot-Markt, der zwei getrennte Marken parallel betreibt – mit unterschiedlichem Spielebestand, aber identischer Aufsichtslogik.
Der CashtoCode-Support ist für JackpotPiraten bestätigt. Was die Plattform selbst an Bonus- oder Umsatzbedingungen kommuniziert, schwankt mit Aktionen; harte Vergleichszahlen sind hier nicht in Stein gemeisselt. Was bleibt, ist die Lizenz selbst: Wer hier spielt, spielt innerhalb des 1.000-€-Monatslimits, mit 5 Sekunden Spin-Abstand, mit Auszahlung über ein registriertes Bankkonto oder E-Wallet – nicht über CashtoCode.
Für wen das passt: Spieler, die CashtoCode als reine Einzahlung nutzen und für die Auszahlung den Standardweg akzeptieren, finden hier einen Anbieter, der die deutsche Aufsicht erfüllt. Für wen das nicht passt: Spieler, die Live-Dealer-Spiele oder Roulette suchen, müssen auf einen Anbieter mit Landeskonzession für Online-Casinospiele ausweichen – JackpotPiraten darf das nicht anbieten.
BingBong: identische Lizenz, anderer Spielebestand
BingBong teilt die Lizenz mit JackpotPiraten – gleicher Betreiber, gleiche GGL-Erlaubnis, gleiche Auflagen. Der sichtbare Unterschied liegt im Spielebestand: BingBong listet in seiner RTP-Übersicht rund 1.200 Spiele von mehr als 15 Herstellern, also ein anderes Sortiment als die Schwestermarke.
Für Spieler, die CashtoCode als Zahlungsmittel nutzen, ist der Spielebestand das eine Unterscheidungsmerkmal, das über die Markenwahl entscheidet: Wer auf einen bestimmten Hersteller oder Titel Wert legt, prüft vor der Anmeldung, auf welcher der beiden Plattformen das Spiel verfügbar ist. Lizenzstatus, OASIS-Anbindung, LUGAS-Limit und Auszahlungswege sind identisch.
Die naheliegende Frage ist, warum DGGS zwei Marken parallel betreibt. Die Marktstruktur legt nahe, dass unterschiedliche Spielersegmente angesprochen werden – eine Hypothese, die das Unternehmen selbst nicht öffentlich ausführt. Für die CashtoCode-Bewertung ist das nebensächlich; entscheidend ist, dass beide Marken gleich reguliert sind.
Die Spielbank: staatlicher Anbieter mit Erlaubnis seit 2022
Die Plattform DIE SPIELBANK wird von der Sächsischen Spielbanken-GmbH & Co. KG betrieben und trägt eine Erlaubnis, die das Landesverwaltungsamt Sachsen-Anhalt seit dem 03.11.2022 erteilt hat. Sie fällt damit in die Kategorie „Online-Casinospiele eines Landes“ – neben Merkur Bets Malta und zwei weiteren Anbietern eines der wenigen Angebote, die in Deutschland legal Roulette und Live-Dealer-Spiele anbieten dürfen.
CashtoCode ist hier als unterstützt vermerkt; die staatliche Trägerschaft macht den Anbieter zum konservativsten Profil im gesamten Feld – keine aggressive Bonusstruktur, keine Offshore-Konstruktion, sondern ein Spielbankenbetreiber, der seine Online-Sparte neben den stationären Standorten führt.
Für wen das passt: Spieler, denen die Lizenz wichtiger ist als der Bonus, die CashtoCode als Bargeld-Brücke schätzen und in einem staatlichen Anbieter eher Vertrauen finden als in einem privaten. Für wen das nicht passt: Spieler, die Wert auf ein breites Live-Dealer-Angebot legen, müssen prüfen, ob die Spielbank das in ihrem Portfolio hat.
Merkur: Schleswig-Holstein-Modell mit Tisch- und Live-Spielen
Merkur trägt eine Landeskonzession für Online-Casinospiele – Schleswig-Holstein-Zuständigkeit – und steht damit in der Gruppe der Anbieter, die Roulette und Live-Tische führen dürfen. Das ist im deutschen Markt eine seltene Erlaubnis; unter den GGL-Whitelist-Einträgen unter g-id 3 finden sich nur fünf solcher Marken.
Was fehlt, ist die bestätigte CashtoCode-Integration: Die Quellenlage trägt hier keine Aussage zur Zahlungsmethodenliste. Wer CashtoCode gezielt einsetzen will, muss die Banking-Seite des Anbieters prüfen, bevor er sich registriert. Was bleibt, ist die Lizenz selbst – und die Position als einer von fünf Anbietern, die in Deutschland überhaupt Online-Casinospiele anbieten dürfen.
Der Vergleich zu JackpotPiraten oder BingBong fällt eindeutig aus: Wer Slots will, ist bei einem GGL-Anbieter mit bundesweiter Erlaubnis gut aufgehoben; wer Roulette oder Live-Tische will, muss einen Landeskonzessionär wie Merkur wählen. CashtoCode zieht sich nicht durch diese Trennung – die Zahlungsmethode steht beiden Erlaubnistypen zur Verfügung, sofern der Anbieter sie integriert.
Tipico Games: bekannte Marke, Slots-only
Tipico ist im deutschen Sportwettenmarkt eine der bekanntesten Marken; die Plattform games.tipico.de führt virtuelle Automatenspiele unter GGL-Erlaubnis. Die Marke bringt Vertrauenskapital aus dem stationären Sportwetten-Geschäft mit, das auf den Online-Slot-Bereich ausstrahlt.
CashtoCode ist hier nicht bestätigt – die Quellen tragen keine Aussage zur Zahlungsmethodenliste. Für Spieler, die CashtoCode zwingend nutzen wollen, ist das ein blinder Fleck: Die Integration mag bestehen, aber sie ist nicht belegt. Wer ohne CashtoCode leben kann, findet bei Tipico Games eine regulierte Slot-Plattform mit bekannter Marke. Wer CashtoCode als Pflicht-Kriterium hat, muss prüfen.
Wunderino: GGL-Slots, bekannte Marke, CashtoCode offen
Wunderino ist mit GGL-Erlaubnis für virtuelle Automatenspiele auf der Whitelist, betrieben von Megapixel Entertainment Limited. Die Marke war schon vor der GGL-Ära aktiv und hat die Umstellung auf die deutsche Regulierung mitgemacht.
CashtoCode ist hier nicht bestätigt – die Zahlungsmethodenliste des Anbieters führt in den verfügbaren Quellen keine explizite CashtoCode-Integration. Wer CashtoCode nutzen will, prüft vor der Registrierung den Banking-Bereich. Für Wunderino spricht die Kombination aus bekannter Marke, GGL-Lizenz und Slots-Erlaubnis; was fehlt, ist die bestätigte CashtoCode-Anbindung.
Ice Casino: Offshore mit hohem Bonusumsatz und ohne deutsche Erlaubnis
Ice Casino wird von WhiteBox B.V. mit Sitz in Curaçao betrieben und steht nicht auf der GGL-Whitelist. Die Plattform wirbt mit einem 40-fachen Rollover auf den Einzahlungsbonus und einem 35-fachen Rollover auf Gewinne aus Freispielen – beides Werte, die nur auf Sekundärquellen fusst und am Originalangebot verifiziert werden müsste.
Die rechtliche Lage ist eindeutig: Eine Plattform ohne deutsche Erlaubnis ist in Deutschland kein legales Angebot. Spieler, die dort einzahlen, bewegen sich ausserhalb der OASIS-Spielersperre, des LUGAS-Einlagenlimits und der 5-Sekunden-Regel – alles, was den deutschen Markt überhaupt regulierbar macht, gilt hier nicht. Wer dort spielt, hat keinen Anspruch auf die Aufsicht der GGL und kein anbieterübergreifendes Schutznetz.
Was Ice Casino in dieser Übersicht überhaupt sucht: Die Marke taucht in der CashtoCode-Suche in Deutschland auf, weil sie die Zahlungsmethode integriert. Das macht sie für Spieler sichtbar – und macht es nötig, sie explizit als nicht lizenziert zu markieren. Der Bonus ist auf dem Papier gross; der Rollover zeigt, was er real kostet.
Slottica: zweites Offshore-Angebot ohne deutsche Lizenz
Slottica wird laut Sekundärquellen von Atlantic Management B.V. mit Sitz in Curaçao betrieben, Lizenz OGL/2024/1060/0472. Die Plattform steht nicht auf der GGL-Whitelist und fällt damit in dieselbe Kategorie wie Ice Casino: in Deutschland kein erlaubtes Angebot.
Der Unterschied liegt im Detail – Lizenznummer, Betreiber – die Struktur ist identisch: Offshore-Betreiber, keine deutsche Aufsicht, keine OASIS-Anbindung, keine deutsche Einzahlungsgrenze, keine verpflichtende KYC in der Form, wie sie die GGL vorschreibt. Die CashtoCode-Einzahlung selbst läuft technisch identisch ab; sie landet nur auf einem Konto, hinter dem kein deutsches Aufsichtssystem steht.
Was die Trennung zwischen lizenziert und unerlaubt praktisch bedeutet
Die Konsequenz der Trennung steht in den Strafnormen:
- § 284 StGB (StGB = Strafgesetzbuch): Wer ohne Erlaubnis Glücksspiel organisiert, kann mit bis zu zwei Jahren Freiheitsstrafe oder Geldstrafe rechnen – das betrifft Betreiber.
- § 285 StGB: Wer an nicht erlaubtem Glücksspiel teilnimmt, kann mit bis zu sechs Monaten Freiheitsstrafe oder Geldstrafe rechnen – das betrifft Spieler.
Die Praxis der Strafverfolgung zielt auf Betreiber, nicht auf einzelne Spieler. Die Norm existiert trotzdem; das ist kein Freibrief, sondern ein Strafrahmen, der bei Eskalation greifen kann.
Wann der CashtoCode-Vorteil zum Nachteil wird
CashtoCode hilft, Bargeld ins Spiel zu bringen, ohne Bankkonto oder Kreditkarte. In einem GGL-regulierten Casino ist das ein Komfortmerkmal. In einem Offshore-Casino ist es dasselbe Komfortmerkmal – aber auf einer Plattform, die in Deutschland unerlaubt ist. Die Zahlungsmethode neutralisiert die Lizenz nicht; sie versteckt nur die Zahlung selbst. Die Lizenzfrage bleibt.
Was CashtoCode nicht ersetzt: Steuern, Auszahlungen, RTP-Transparenz
Die Zahlungsmethode deckt einen Teil des Casino-Erlebnisses ab – den Weg des Geldes in das Spielerkonto. Was sie nicht abdeckt, ist ebenso wichtig:
- Keine Auszahlung. Wer mit CashtoCode einzahlt, muss für Gewinne einen anderen Weg wählen. CashtoCode selbst bezeichnet sich ausdrücklich als „deposit-only“.
- Keine Käuferschutzfunktion. CashtoCode ist eine Einzahlungsmethode, kein Treuhandkonto. Wenn das Casino die Gewinne nicht auszahlt, hat der Spieler keine zweite Instanz.
- Keine RTP-Aussage (RTP = Return to Player, durchschnittliche Auszahlungsquote). Die Rückzahlungsquote eines Slots ist eine Eigenschaft des Spiels und des Anbieters, nicht der Zahlungsmethode. CashtoCode garantiert keine besseren Quoten.
- Keine steuerliche Sonderbehandlung. Glücksspielgewinne sind für Gelegenheitsspieler in Deutschland grundsätzlich steuerfrei; CashtoCode ändert daran nichts. Bei Krypto-Wertsteigerungen greift § 23 EStG (Einkommensteuergesetz) – steuerfrei nach einem Jahr Haltezeit. Modellrechnung, kein Steuerbescheid.
Häufige Fragen
Wo bekomme ich einen CashtoCode-Code?
CashtoCode-Codes werden an über 550.000 Verkaufsstellen in Deutschland verkauft – Tankstellen, Kioske, Supermärkte. Die Kasse erzeugt entweder einen Barcode, den der Kassierer scannt, oder einen zwanzigstelligen eVoucher-Code, der nach Barzahlung auf dem Kassenbon erscheint. Beide Wege führen zur Gutschrift auf dem Spielerkonto.
Wie viel kann ich pro CashtoCode-Einzahlung einzahlen?
In Deutschland liegt die Höchstgrenze pro Transaktion bei 400 €. Eine Mindestgrenze nach unten schreibt CashtoCode selbst nicht vor; ein Mindestbetrag kann allerdings vom jeweiligen Casino festgelegt werden. In Österreich liegt die Obergrenze mit 500 € etwas höher – eine Differenz, die aus den nationalen Geldwäscheregeln folgt.
Wie läuft eine CashtoCode-Einzahlung Schritt für Schritt ab?
Der Spieler wählt im Casino-Banking CashtoCode als Zahlungsmethode und gibt den gewünschten Betrag bis 400 € ein. Das Casino erzeugt einen individuellen Barcode, den der Spieler an einer Verkaufsstelle vorzeigt. Der Kassierer scannt den Barcode, der Spieler zahlt den Betrag in bar, und das Guthaben wird unmittelbar nach der Zahlung auf dem Spielerkonto gutgeschrieben. Alternativ funktioniert der eVoucher-Weg über einen zwanzigstelligen Code vom Kassenbon.
Kann ich Gewinne mit CashtoCode auszahlen lassen?
Nein. CashtoCode ist eine reine Einzahlungsmethode; eine Auszahlungsfunktion existiert nicht, weil es kein CashtoCode-Guthabenkonto gibt. Gewinne müssen über einen separaten, zuvor registrierten Auszahlungsweg ausgezahlt werden – typischerweise Banküberweisung oder E-Wallet. Das gilt auch für Offshore-Casinos, die CashtoCode als Einzahlung anbieten.
Ist eine CashtoCode-Einzahlung aus Deutschland legal?
Die Zahlung selbst ist legal. Die Frage ist die Lizenz des Casinos: Bei einem GGL-lizenzierten Anbieter ist die Einzahlung Teil eines erlaubten Angebots. Bei einem Offshore-Anbieter ohne deutsche Erlaubnis ist die Teilnahme an dessen Glücksspiel nach § 285 StGB grundsätzlich strafbar – unabhängig von der Zahlungsmethode. CashtoCode anzubieten heisst nicht, dass das Casino eine deutsche Erlaubnis hat.
Verfällt ein ungenutzter CashtoCode-Code?
CashtoCode selbst gibt in den verfügbaren Quellen keine feste Frist für die Gültigkeit eines eVoucher-Codes an. Die typische Praxis ist, dass Codes nur für die konkrete Transaktion gelten, für die sie erzeugt wurden. Ist der Code einmal an der Kasse aktiviert, verfällt das Guthaben nach kurzer Zeit, wenn es nicht im Casino eingelöst wird. Wer einen Code kauft und nicht innerhalb derselben Sitzung im Casino einlöst, verliert ihn.
Erstellt von der Redaktion von „Casino Vergleich Hub”.